Domain geradeausfahren.de kaufen?
Wir ziehen mit dem Projekt
geradeausfahren.de um.
Sind Sie am Kauf der Domain
geradeausfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geradeausfahren.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Weg, Fachbücher von Matthias GaertnerMenschsein ist wohl kein ewiges. Mensch ist Mensch, wie lange es auch immer schon und wie lange es noch Menschen gibt und geben wird, unabhängig davon, wie die Menschen jeweils geschichtlich-zeitlich sind und was sie tun, und ob auch die Toten Menschen sind und Menschen bleiben. Nach einem möglichst vielfältigen Aufriss von Bewegung und ihrer Provokation des Denkens und Fühlens soll eine Beschreibung des Phänomens Bewegung gegeben werden. Denn nur so kann dann Aristoteles' Physik, sein Denken der Bewegung, nicht nur als Vorläufer heutiger Physik gelesen werden und dementsprechend seine auf der Physik, auf Bewegung aufbauende Ethik. Dies eröffnet einen Horizont, der es erlaubt, von Bewegung im neuzeitlichen Sinn abzurücken, dem in einer Ruhe gehaltenen Wesen des Menschen als Wohnen, Wesens-Zuhause, Ethos, eine Gegend, einen Ort zu erahnen, zu vernehmen. So erschliesst sich, wie die Wege.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
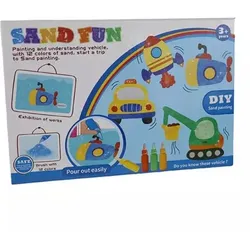
Sandmalerei-Set – VerkehrGestalte bunte, besondere Bilder mit Sand! Das Sandmal-Set – Verkehr bietet eine kreative Gestaltungsmöglichkeit für Kinder, die sich für Fahrzeuge und Verkehr interessieren. Mit Hilfe des farbigen Sands kann das Kind das Bild Schritt für Schritt ausfüllen und so ein eindrucksvolles Kunstwerk mit Verkehrsmotiv gestalten. Beim Auswählen der verschiedenen Farben, dem genauen Platzieren des Sands und dem nach und nach entstehenden Bild trainiert das Kind spielerisch seine Feinmotorik, Hand‐Augen‐Koordination und Konzentrationsfähigkeit. Produkteigenschaften Produktkategorie: Kreativspiel / Bastelset Typ: Sandmal-Set Thema: Verkehr Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Bildergestaltung mit farbigem Sand Geförderte Fähigkeiten: Feinmotorik, Hand‐Augen‐Koordination, Geschicklichkeit, Konzentration, Aufmerksamkeit, Kreativität, Farberkennung Spielart: kreative und handwerkliche Tätigkeit Weitere wichtige Merkmale: Bild mit Verkehrsmotiv, Gestaltung mit farbigem Sand Detaillierte Produktbeschreibung Mit dem Sandmal-Set – Verkehr können Kinder mithilfe von farbigem Sand ein eindrucksvolles Bild gestalten. Beim kreativen Arbeiten füllen sie die einzelnen Bildbereiche nach und nach mit dem jeweils passenden Farbsand aus, sodass das Verkehrsmotiv Schritt für Schritt sichtbar wird. Kreatives Gestalten mit Sand unterscheidet sich vom klassischen Zeichnen und Malen und bietet daher ein ganz neues, spannendes Kreativerlebnis. Das Kind kann mit den eigenen Händen erfahren, wie sich unterschiedliche Farben und Strukturen anfühlen und einsetzen lassen. Das präzise Platzieren der feinen Sandkörner erfordert Aufmerksamkeit und Genauigkeit. Beim Dosieren des Sands und Ausfüllen der markierten Flächen werden Feinmotorik und Hand‐Augen‐Koordination gleichermaßen gefordert. Das Verkehrsthema ist besonders spannend für Kinder, die Autos, Züge, Flugzeuge oder andere Fahrzeuge lieben. Während des Gestaltens kann der Elternteil mit dem Kind über die abgebildeten Fahrzeuge ins Gespräch kommen – so wird die kreative Aktivität um ein gemeinsames Gespräch bereichert. Das Set bietet eine angeleitete kreative Beschäftigung, bei der das Kind trotzdem die Freude am eigenen Schaffen erleben kann. Das schrittweise Entstehen des Bildes sorgt für Erfolgserlebnisse – vor allem dann, wenn das anfangs noch einfache Motiv am Ende zu einem farbenfrohen, auffälligen Bild wird. Das fertige Kunstwerk kann auch als Dekoration genutzt werden. So kann das Kind seine eigene Arbeit stolz der Familie präsentieren oder das Bild als Schmuck für das Kinderzimmer aufhängen. Für wen ist das Set geeignet? Das Sandmal-Set – Verkehr eignet sich für Kinder, die gerne kreativ sind, Fahrzeuge mögen und offen für neue Gestaltungstechniken sind. Es ist eine gute Wahl für eine ruhige Beschäftigung, die Konzentration erfordert, für das spielerische Üben der Feinmotorik und Hand‐Augen‐Koordination sowie zum Gestalten eines eigenen Bildes mit Verkehrsmotiv. Verpackungsgröße: 20 × 26 × 4 cm5,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisratgeber HGB-Konzernabschluss, Fachbücher von Ralf PöllerDer "Praxisratgeber HGB-Konzernabschluss" bietet eine umfassende Anleitung zur Erstellung von Konzernabschlüssen für mittelständische Unternehmen in der Rechtsform der Kapital- oder Personengesellschaft. Anhand praxisnaher Fälle werden die wesentlichen Schritte und Herausforderungen erläutert, die bei der Erstellung eines Konzernabschlusses zu beachten sind. Der Ratgeber behandelt zentrale Themen wie die Vereinheitlichung der in den Konzernabschluss einbezogenen Unternehmen, Währungsumrechnung, Kapital- und Schuldenkonsolidierung sowie die Eliminierung von Zwischenerfolgen und Beteiligungserträgen. Durch die kompakte Darstellung mittels Anwendungs-Checklisten und Mustergliederungen wird eine klare Orientierung geboten. Die praxisnahen Beispiele und Buchungssätze unterstützen die Leser*innen dabei, die komplexen Anforderungen der Rechnungslegung zu meistern. Dieser Ratgeber richtet sich an Bilanzierende, Rechnungslegungsverantwortliche und Abschlussprüfer in mittelständischen Konzernen, die eine fundierte und praxisorientierte Unterstützung suchen.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Weg, Fachbücher von Matthias GaertnerMenschsein ist wohl kein ewiges. Mensch ist Mensch, wie lange es auch immer schon und wie lange es noch Menschen gibt und geben wird, unabhängig davon, wie die Menschen jeweils geschichtlich-zeitlich sind und was sie tun, und ob auch die Toten Menschen sind und Menschen bleiben. Nach einem möglichst vielfältigen Aufriss von Bewegung und ihrer Provokation des Denkens und Fühlens soll eine Beschreibung des Phänomens Bewegung gegeben werden. Denn nur so kann dann Aristoteles' Physik, sein Denken der Bewegung, nicht nur als Vorläufer heutiger Physik gelesen werden und dementsprechend seine auf der Physik, auf Bewegung aufbauende Ethik. Dies eröffnet einen Horizont, der es erlaubt, von Bewegung im neuzeitlichen Sinn abzurücken, dem in einer Ruhe gehaltenen Wesen des Menschen als Wohnen, Wesens-Zuhause, Ethos, eine Gegend, einen Ort zu erahnen, zu vernehmen. So erschliesst sich, wie die Wege.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Sandmalerei-Set – VerkehrGestalte bunte, besondere Bilder mit Sand! Das Sandmal-Set – Verkehr bietet eine kreative Gestaltungsmöglichkeit für Kinder, die sich für Fahrzeuge und Verkehr interessieren. Mit Hilfe des farbigen Sands kann das Kind das Bild Schritt für Schritt ausfüllen und so ein eindrucksvolles Kunstwerk mit Verkehrsmotiv gestalten. Beim Auswählen der verschiedenen Farben, dem genauen Platzieren des Sands und dem nach und nach entstehenden Bild trainiert das Kind spielerisch seine Feinmotorik, Hand‐Augen‐Koordination und Konzentrationsfähigkeit. Produkteigenschaften Produktkategorie: Kreativspiel / Bastelset Typ: Sandmal-Set Thema: Verkehr Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Bildergestaltung mit farbigem Sand Geförderte Fähigkeiten: Feinmotorik, Hand‐Augen‐Koordination, Geschicklichkeit, Konzentration, Aufmerksamkeit, Kreativität, Farberkennung Spielart: kreative und handwerkliche Tätigkeit Weitere wichtige Merkmale: Bild mit Verkehrsmotiv, Gestaltung mit farbigem Sand Detaillierte Produktbeschreibung Mit dem Sandmal-Set – Verkehr können Kinder mithilfe von farbigem Sand ein eindrucksvolles Bild gestalten. Beim kreativen Arbeiten füllen sie die einzelnen Bildbereiche nach und nach mit dem jeweils passenden Farbsand aus, sodass das Verkehrsmotiv Schritt für Schritt sichtbar wird. Kreatives Gestalten mit Sand unterscheidet sich vom klassischen Zeichnen und Malen und bietet daher ein ganz neues, spannendes Kreativerlebnis. Das Kind kann mit den eigenen Händen erfahren, wie sich unterschiedliche Farben und Strukturen anfühlen und einsetzen lassen. Das präzise Platzieren der feinen Sandkörner erfordert Aufmerksamkeit und Genauigkeit. Beim Dosieren des Sands und Ausfüllen der markierten Flächen werden Feinmotorik und Hand‐Augen‐Koordination gleichermaßen gefordert. Das Verkehrsthema ist besonders spannend für Kinder, die Autos, Züge, Flugzeuge oder andere Fahrzeuge lieben. Während des Gestaltens kann der Elternteil mit dem Kind über die abgebildeten Fahrzeuge ins Gespräch kommen – so wird die kreative Aktivität um ein gemeinsames Gespräch bereichert. Das Set bietet eine angeleitete kreative Beschäftigung, bei der das Kind trotzdem die Freude am eigenen Schaffen erleben kann. Das schrittweise Entstehen des Bildes sorgt für Erfolgserlebnisse – vor allem dann, wenn das anfangs noch einfache Motiv am Ende zu einem farbenfrohen, auffälligen Bild wird. Das fertige Kunstwerk kann auch als Dekoration genutzt werden. So kann das Kind seine eigene Arbeit stolz der Familie präsentieren oder das Bild als Schmuck für das Kinderzimmer aufhängen. Für wen ist das Set geeignet? Das Sandmal-Set – Verkehr eignet sich für Kinder, die gerne kreativ sind, Fahrzeuge mögen und offen für neue Gestaltungstechniken sind. Es ist eine gute Wahl für eine ruhige Beschäftigung, die Konzentration erfordert, für das spielerische Üben der Feinmotorik und Hand‐Augen‐Koordination sowie zum Gestalten eines eigenen Bildes mit Verkehrsmotiv. Verpackungsgröße: 20 × 26 × 4 cm5,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
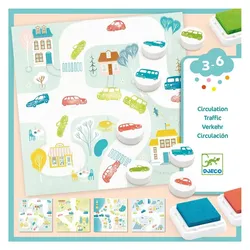
Djeco, Stempel, Stempelset VerkehrEntdecken Sie das vielseitige Stempelset Verkehr. Mit 16 illustrierten Karten, 3 Stempelkissen in Blau, Grün und Orange sowie 7 verschiedenen Stempeln können Sie einzigartige Landschaften und Verkehrsszenen gestalten. Die Stempelfarben sind leicht auswaschbar, sodass die Kleinen ohne Sorgen kreativ sein können.25,93 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
POSTER Verkehr Paris A3 RahmenlosIdeal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.13,09 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.